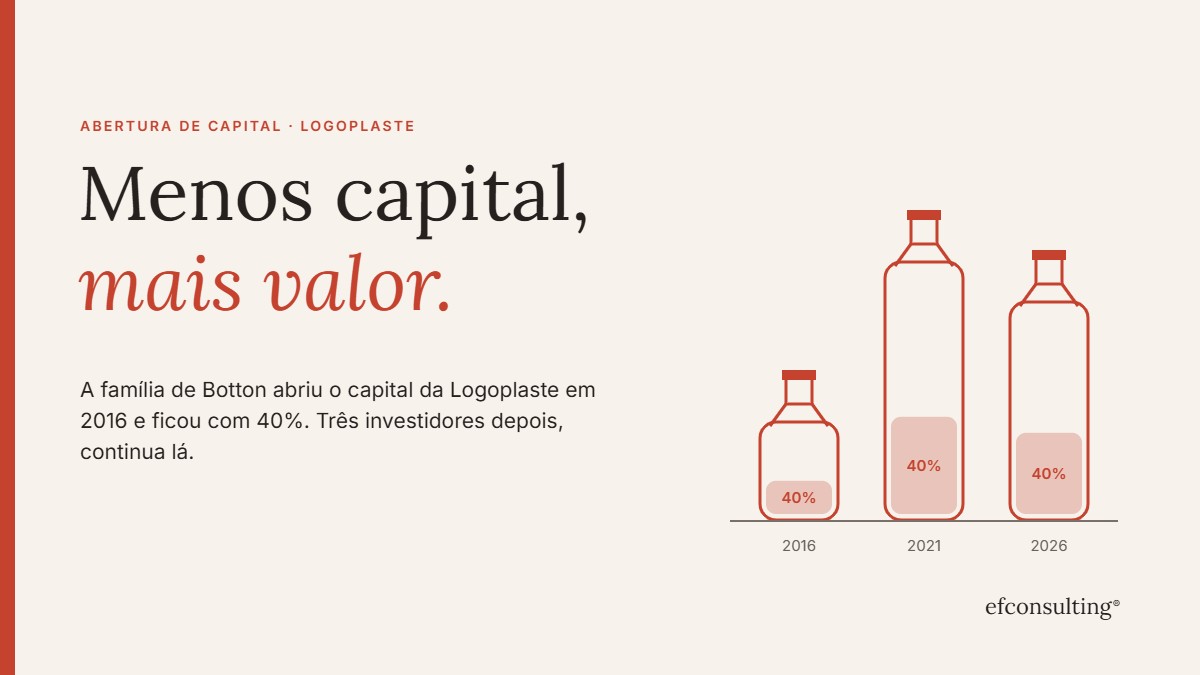

A família de Botton vendeu a maioria da Logoplaste há dez anos e continua a ser acionista. Pelo caminho, o valor da empresa quase duplicou. É um caso português que vale a pena estudar.
Nos últimos dias, o Jornal Económico, citando a Bloomberg, noticiou que o fundo norte-americano KKR chegou a acordo para comprar a posição maioritária na Logoplaste. A operação avalia a empresa de Cascais em mais de 1.200 milhões de euros, incluindo dívida. Para muitos é só mais um negócio de private equity. Para quem acompanha empresas familiares, é o terceiro capítulo de uma história que começou com uma decisão difícil: abrir o capital a investidores de fora da família.
1976–2016: quarenta anos de empresa familiar
A Logoplaste foi fundada em 1976 por Marcel de Botton e cresceu com um modelo de negócio original. Em vez de produzir embalagens numa fábrica própria e enviá-las aos clientes, instala unidades de produção dentro das fábricas dos próprios clientes. É o modelo conhecido como “wall-to-wall”. Com a segunda geração, liderada por Filipe de Botton, a empresa internacionalizou-se e passou a trabalhar com grandes grupos de bens de consumo em vários continentes.
Em 2016 a Logoplaste faturava cerca de 650 milhões de euros e tinha um plano ambicioso: investir cerca de 300 milhões nos anos seguintes, sobretudo nos Estados Unidos. Era um nível de investimento difícil de financiar só com os meios da família e com crédito bancário.
2016: a decisão de abrir o capital
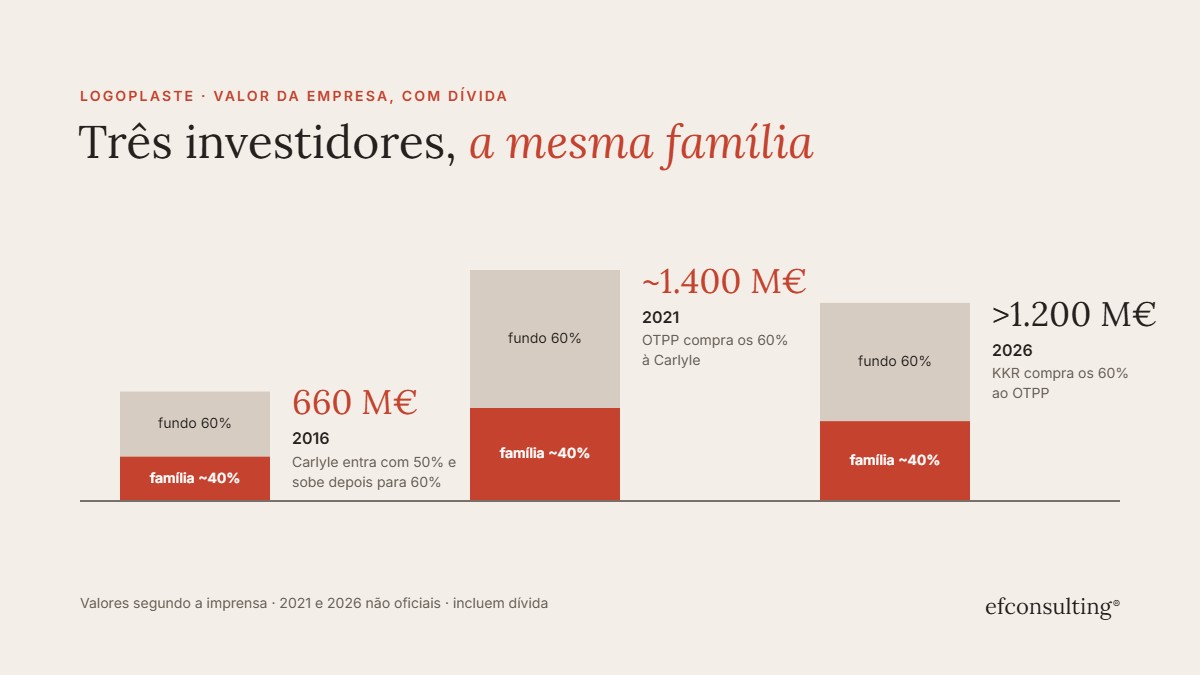
A família escolheu um parceiro financeiro. A Carlyle entrou com 50% do capital e depois subiu para 60%, numa operação que avaliou a empresa em 660 milhões de euros. A família de Botton e Alexandre Relvas ficaram com cerca de 40%.
Abrir o capital não foi só uma operação financeira. Mudou também a forma como a empresa é governada:
- a gestão executiva passou para um CEO de fora da família;
- Filipe de Botton passou de líder executivo a presidente do conselho de administração;
- a empresa reforçou a gestão de topo, os sistemas de reporte e a disciplina financeira, e criou uma equipa própria para aquisições.
É aqui que muitas famílias empresárias® hesitam: vender a maioria e deixar a gestão executiva parece perder a empresa. A Logoplaste mostra outra leitura. A família deixou de controlar a gestão do dia a dia, mas não abandonou a empresa: ficou no governo dela.
2016–2021: a empresa vale mais do dobro em cinco anos
Os cinco anos seguintes foram de crescimento forte. A Logoplaste fez a sua primeira grande aquisição, a polaca Masterchem, e passou a operar mais de 60 fábricas em 16 países. O peso da América do Norte nas receitas subiu de cerca de 25% para cerca de 40%.
Em 2021 a Carlyle vendeu os seus 60% ao fundo de pensões canadiano Ontario Teachers’ Pension Plan (OTPP). Os valores oficiais não foram divulgados, mas a imprensa internacional referiu uma avaliação de cerca de 1.400 milhões de euros. É mais do dobro do valor de 2016.
Os 40% da família valorizaram em proporção, sem que a família vendesse uma única ação nesta segunda operação. A família ficou com uma parte menor de uma empresa muito maior.
2026: uma nova etapa, num contexto diferente
Agora o OTPP vende ao KKR, com uma avaliação acima de 1.200 milhões de euros, e a família deverá manter a sua participação ao lado do novo acionista. A empresa fatura hoje perto de mil milhões de euros por ano.
Convém ler estes números com cuidado. O valor noticiado é inferior ao de 2021. O contexto mudou: as taxas de juro subiram e o setor do plástico está sob forte pressão regulatória e ambiental. Os valores incluem dívida, por isso não correspondem diretamente ao valor das ações. Mesmo assim, a participação da família vale hoje muito mais do que valia em 2016, e a família mantém-se presente no capital e no governo da empresa.
O que as famílias empresárias® podem aprender
- Abrir o capital pode ser uma estratégia de crescimento. A família de Botton não vendeu para sair. Vendeu para financiar um plano que, sozinha, levaria muito mais tempo a concretizar.
- Ter menos percentagem não significa ter menos valor. Ficar com 40% de uma empresa que vale o dobro pode valer mais do que ter 100% de uma empresa que não cresce, como discutimos em Ter 100% de pouco, ou parte de muito mais?
- A família deve escolher o seu papel. Passar da gestão executiva para a presidência do conselho e para o governo da empresa é uma forma madura de continuar a influenciar o rumo do negócio.
- Ser minoritário exige regras claras. Quando a família deixa de ter a maioria, os acordos parassociais e o protocolo familiar tornam-se ainda mais importantes. Definem como a família decide em conjunto, quem a representa no conselho, o que acontece se um familiar quiser vender e como se prepara a geração seguinte.
- O momento conta. Os ciclos de valorização não são contínuos. A Logoplaste abriu o capital numa fase de forte crescimento e com um plano de investimento concreto, e isso fez a diferença.
Conclusão
A Logoplaste mostra que abrir o capital não tem de ser o fim de uma empresa familiar. Pode ser o início de uma nova fase, desde que a família saiba o que quer preservar, que papel quer ter e que regras vai seguir. Na efconsulting® já acompanhámos mais de 100 empresas na elaboração de Protocolos Familiares, e vemos muitas vezes que estas decisões correm melhor quando a família as discute antes de chegar o investidor.
Fontes: Jornal Económico, 20 de novembro de 2026, citando a Bloomberg; Ontario Teachers’ Pension Plan, 26 de fevereiro de 2021; Unquote, 26 de fevereiro de 2021; Reuters, 26 de fevereiro de 2021.