
Nas pequenas empresas familiares, a conta da empresa paga muitas vezes as despesas da casa, e as poupanças da família tapam o buraco da tesouraria no fim do mês. Separar as duas esferas é difícil, mas, na maioria dos casos, é desejável. É uma questão de literacia financeira, de proteção da família e, mais tarde ou mais cedo, de sucessão.
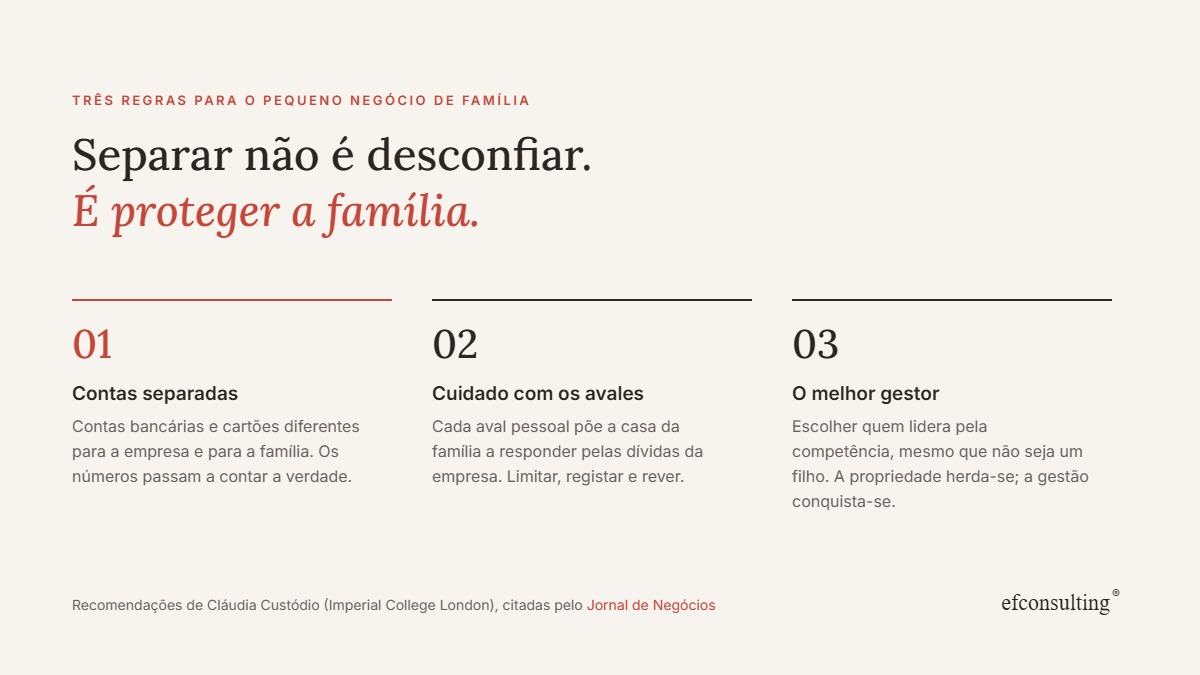
A ideia é defendida por Cláudia Custódio, professora de Finanças no Imperial College London e autora de O Empreendedor e a Empresa, da coleção de literacia financeira “Como Gerir as Finanças”, da Fundação Francisco Manuel dos Santos, numa entrevista ao Jornal de Negócios. Os seus conselhos aos donos de pequenas empresas resumem-se em três: contas separadas, cuidado com os avales pessoais e o melhor gestor ao leme, mesmo que não seja um filho.
Quando tudo sai do mesmo bolso
Para a autora, a mistura é natural: seja um cabeleireiro, uma oficina ou uma startup, o negócio ocupa um lugar enorme na vida de quem o criou. E nem sempre é um erro; em casos específicos, pode até fazer sentido. O problema surge quando o dinheiro da empresa começa a pagar a vida pessoal da família. O negócio descapitaliza-se e acaba por pagar o preço de uma decisão que nada tem a ver com ele.
O exemplo que dá é o de uma padaria. Se o dinheiro destinado à manutenção dos fornos for usado para pagar um ordenado mais alto a um familiar que gere a casa, a padaria ressente-se. E se, na rua ao lado, houver outra padaria que mantém as contas separadas e continua a investir, é essa que fica em vantagem.
Para quem mistura as contas há anos, o ponto de partida é simples: abrir e manter contas separadas para a família e para a empresa. É também o primeiro passo para conseguir ler os números. Sem essa separação, ninguém sabe ao certo se a empresa é rentável, se a remuneração de quem lá trabalha é justa, nem se os lucros estão a ser reinvestidos ou consumidos.
Os avales e a casa da família
A responsabilidade limitada existe, lembra Cláudia Custódio, precisamente para proteger o património pessoal de quem arrisca num negócio. Essa proteção desaparece quando a casa de família serve de garantia a um empréstimo da empresa: se as coisas correrem mal, o banco aciona a garantia e não é só o negócio que se perde.
Ainda assim, o aval pessoal nem sempre é má ideia. Os bancos têm menos informação do que o empresário sobre o negócio e pedem garantias, e o aval pode funcionar como um sinal de confiança no projeto. O risco está em dar esse sinal sem fundamento, num investimento arriscado, com o património da família em jogo.
Para a família, há outra questão: muitas vezes, nem o cônjuge nem os filhos sabem quantos avales existem, nem de que montantes. Manter um registo atualizado das garantias pessoais, negociar a sua redução à medida que a empresa ganha solidez e incluir o tema no planeamento sucessório evita surpresas desagradáveis à geração seguinte.
Quando a empresa é o mealheiro da família, ninguém sabe ao certo quanto vale uma nem quanto custa a outra.
O melhor gestor, mesmo que não seja um filho
A sucessão é o terreno mais sensível. Do ponto de vista económico, o empresário quer que a empresa seja gerida pelo melhor gestor possível. Do ponto de vista pessoal, pode preferir entregá-la ao filho ou à filha, mesmo que haja candidatos mais preparados. Para Cláudia Custódio, a decisão ótima pode passar por contratar um gestor profissional, e a família também ganha com isso, porque uma empresa mais bem gerida vale mais, e esse valor “é o património da família”.
A autora vai mais longe: estas pequenas decisões ineficientes, somadas, representam uma perda de valor para a economia como um todo. E não é um tema menor num país onde as pequenas empresas são 99% do tecido empresarial e uma parte muito grande do emprego.
Separar a família da empresa também significa separar a propriedade da gestão: os filhos podem herdar as ações sem herdarem, necessariamente, a liderança. Já o vimos em casos como o da Bial, que analisámos em A sucessão na Bial será, naturalmente, não familiar, e em situações em que a nova geração simplesmente não quer continuar, como em Quando os filhos não querem o testemunho.
Literacia financeira contra os custos afundados
Nos negócios de família, é mais difícil separar o lado emocional do racional. Um dos enviesamentos mais comuns é a falácia dos custos afundados: a ideia de que, depois de tanto tempo e tanto dinheiro investidos, já não se pode largar. Associada a ela, aparece por vezes a tentação de arriscar ainda mais quando as coisas correm mal, no espírito do “perdido por cem, perdido por mil”.
Fechar ou vender um negócio onde se investiram os recursos de uma vida é uma decisão muito difícil. A resposta, defende Cláudia Custódio, passa pela educação e pela literacia financeira: conhecer estes enviesamentos não obriga a decidir de outra forma, mas garante que a decisão é informada. E isto vale não só para quem gere, mas também para os familiares sócios e para a geração que se prepara para entrar.
Nada disto apaga o lado bom da ligação pessoal dos empresários ao seu negócio: o empenho, a proximidade às equipas e o compromisso com a comunidade, que nas grandes multinacionais é muitas vezes mais difícil de encontrar. O objetivo não é tirar a família da empresa; é pôr regras na relação entre as duas.
Cinco passos para separar a casa da empresa
- Contas e cartões separados. Tudo o que é da empresa passa pela conta da empresa; tudo o que é da família, pela conta da família.
- Salário para quem trabalha, dividendos para quem é sócio. Uma remuneração definida para os familiares que trabalham na empresa, e uma política de distribuição de resultados que não ponha em causa o investimento.
- Empréstimos por escrito. Se a família empresta à empresa, ou o contrário, fica registado, com montante, prazo e condições.
- Um mapa de avales e garantias. Conhecido por quem precisa de o conhecer e revisto todos os anos.
- Regras acordadas em família. Quem pode trabalhar na empresa, como é remunerado, como se distribuem os resultados e como se escolhe o próximo líder.
Separar as contas não é desconfiar da família. É protegê-la, e proteger a empresa que um dia vai passar para a geração seguinte. Estas regras ficam muito mais sólidas quando são discutidas e escritas em conjunto, num Protocolo Familiar. Explicamos como se faz em Como se faz um Protocolo Familiar: etapas, participantes e erros a evitar.
Fonte: José Miguel Pires, “Contas de empresa e família separadas garantem melhor gestão e evitam avales pessoais”, entrevista a Cláudia Custódio, Jornal de Negócios, 15 de novembro de 2026.